Erneuerbare Energien bis 2030 und 2035: Chancen für Unternehmen
Die Energiewende entwickelt sich von der Klimafrage zur Standortfrage
Über viele Jahre wurde der Ausbau erneuerbarer Energien vor allem als klima- und energiepolitische Aufgabe diskutiert. Inzwischen verändert sich die Perspektive. Energieversorgung ist wieder ein strategischer Faktor für Industriepolitik, Versorgungssicherheit und internationale Wettbewerbsfähigkeit. Für europäische Unternehmen stellt sich deshalb nicht mehr nur die Frage, ob erneuerbare Energien weiter wachsen werden. Entscheidend ist vielmehr, wie Unternehmen an diesem Wandel teilnehmen – als Energieverbraucher, Betreiber eigener Erzeugungsanlagen, Investoren oder Anbieter von Technologien und Dienstleistungen. Bis zum Ende dieses Jahrzehnts wird sich Europas Energiesystem erheblich verändern.
2030 ist keine ferne Zielmarke mehr
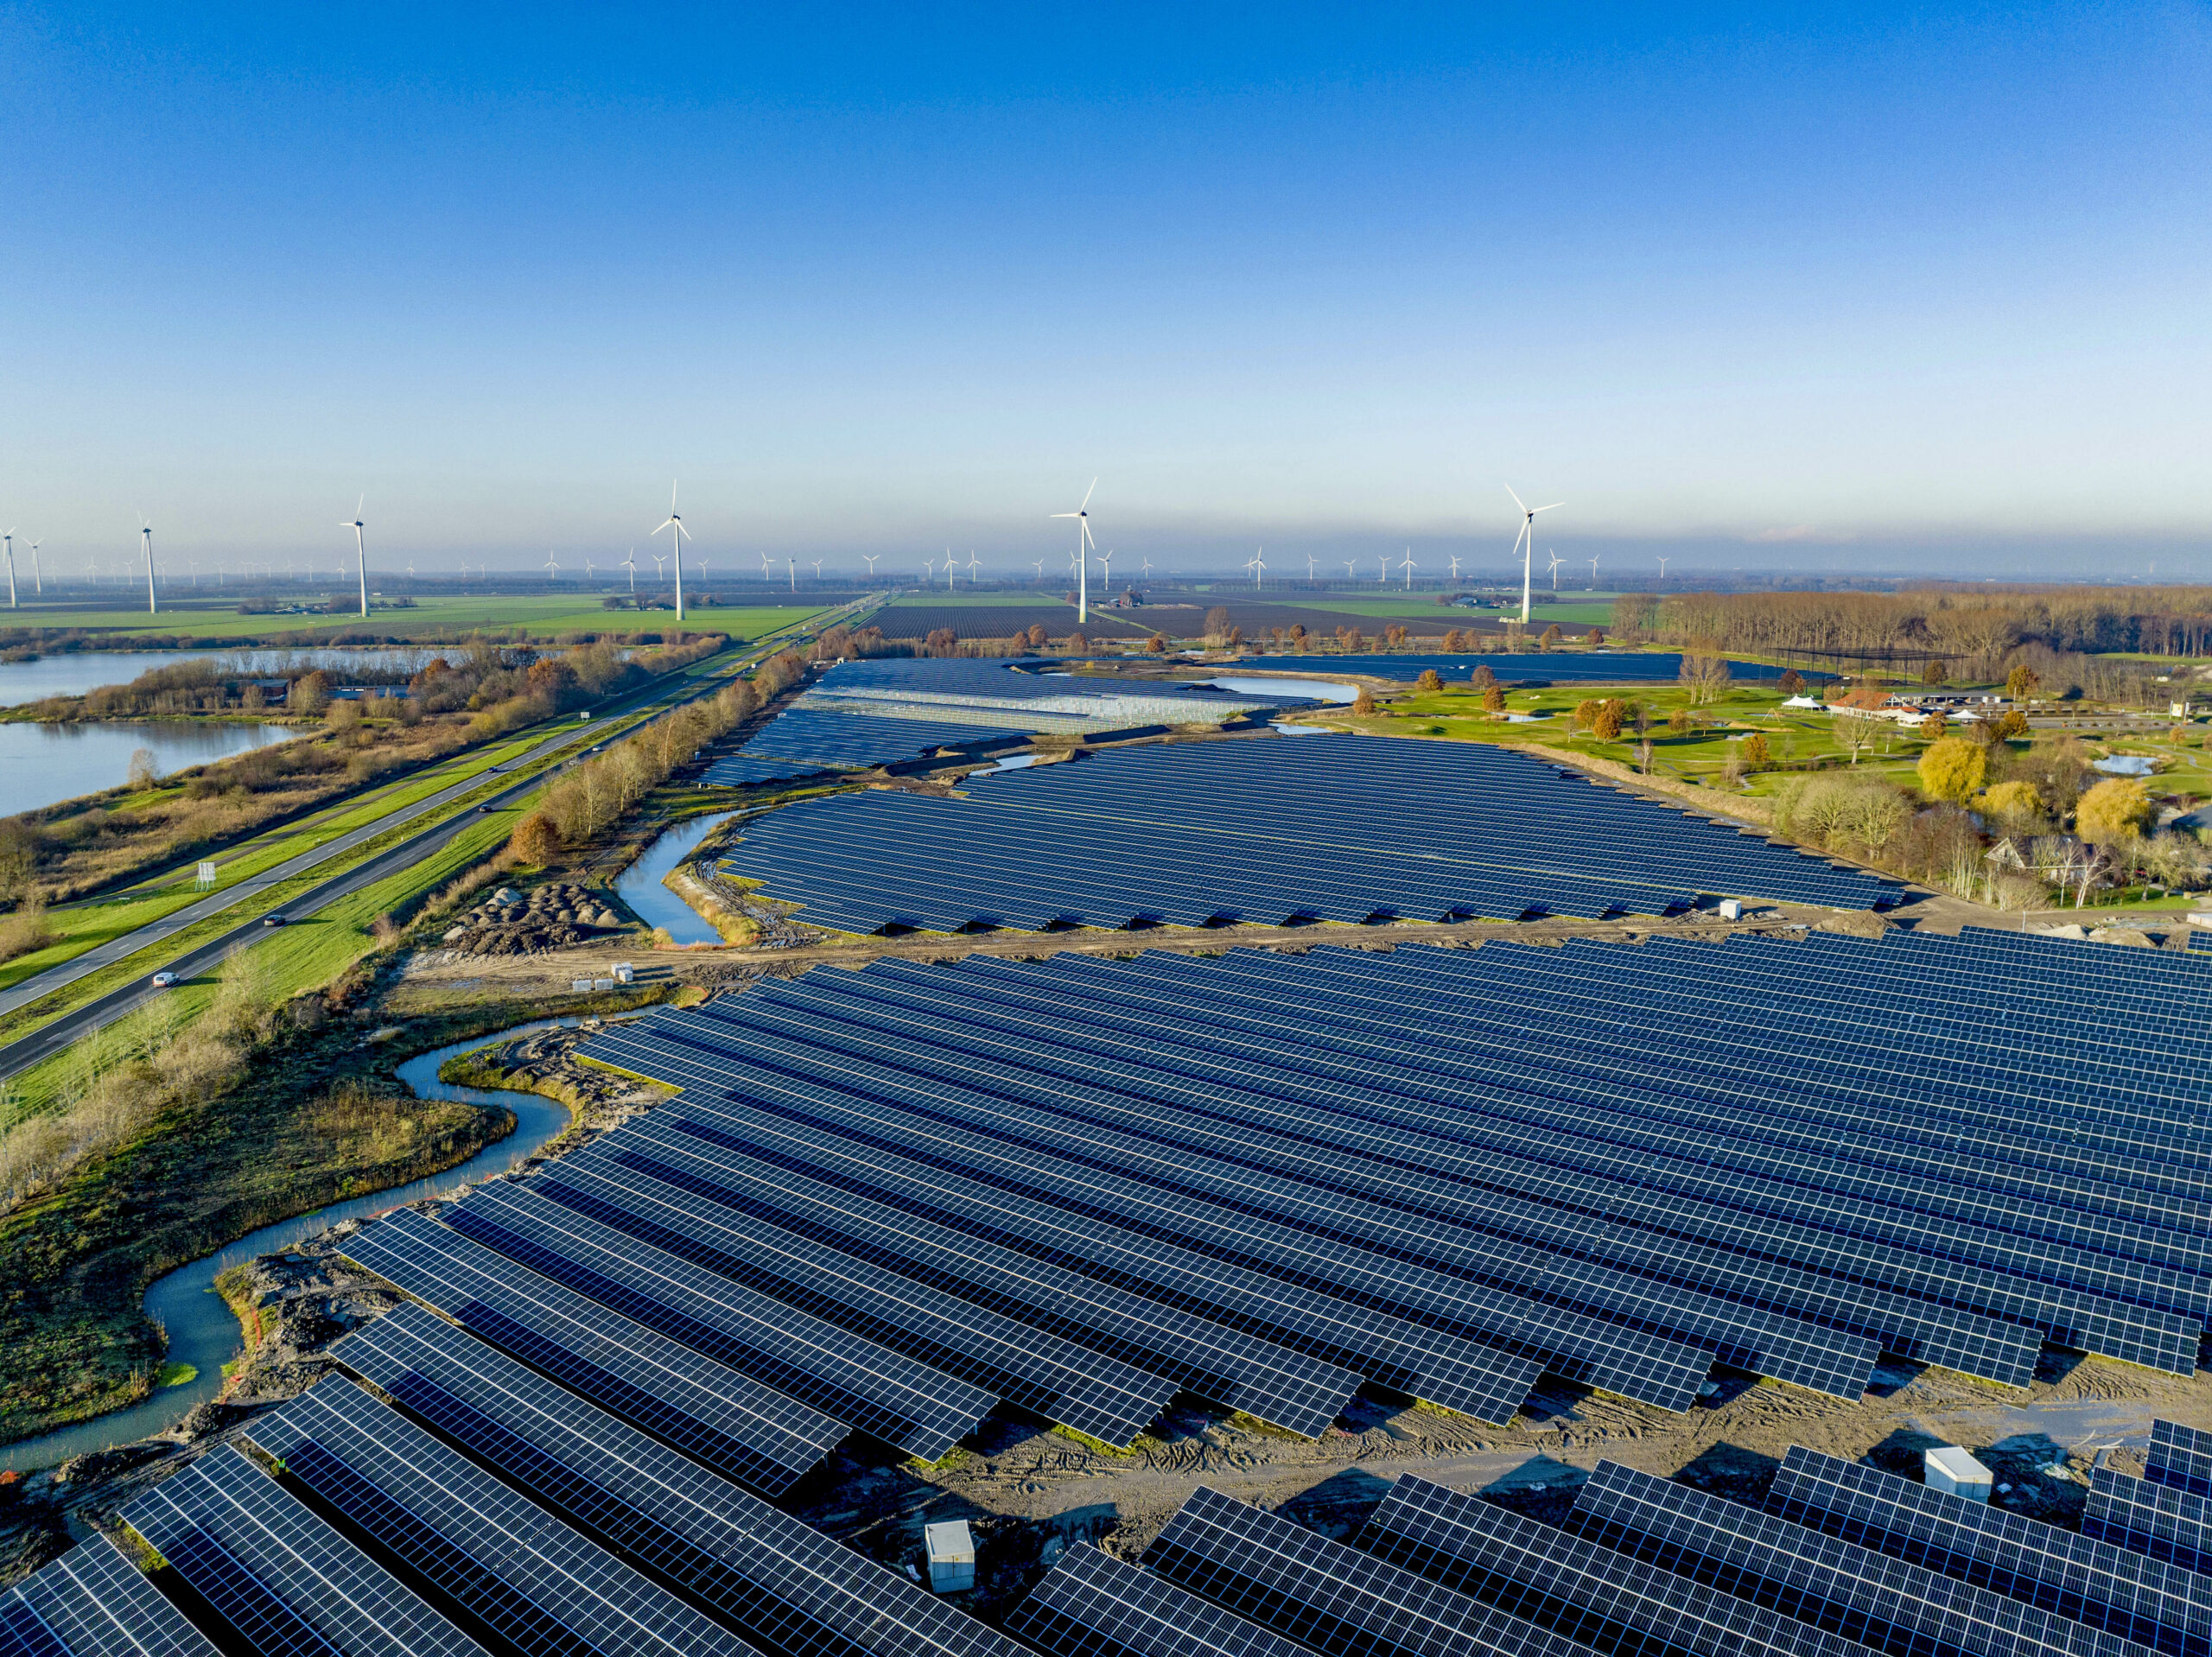
Die überarbeitete EU-Richtlinie für erneuerbare Energien schreibt bis 2030 einen Anteil von mindestens 42,5 % erneuerbarer Energien am gesamten EU-Energieverbrauch vor. Politisches Ziel sind 45 %. 2025 lag der Anteil bei 26,2 %. Im Stromsektor erfolgt der Wandel noch schneller. Die IEA erwartet, dass erneuerbare Energien 2030 rund 63 % der Stromerzeugung in der Europäischen Union stellen könnten. Solarenergie allein soll dann rund 20 % der EU-Stromerzeugung ausmachen; Windenergie könnte mit etwa 25 % zur größten einzelnen Stromquelle der EU werden. Zwischen 2026 und 2030 erwartet die IEA mehr als 400 GW zusätzliche erneuerbare Leistung in der EU. Damit verändert sich nicht nur die Herkunft elektrischer Energie. Es verändert sich die gesamte Infrastruktur dahinter. Netze müssen ausgebaut werden. Speicher gewinnen an Bedeutung. Industrieprozesse werden elektrifiziert. Flexibler Verbrauch wird wirtschaftlich wertvoller. Energieerzeugung und Energieverbrauch rücken räumlich und wirtschaftlich näher zusammen.
2035 wird zum strategischen Zwischenpunkt
Anders als für 2030 existiert aktuell kein verbindlicher europäischer Erneuerbaren-Anteil für das Jahr 2035. Die EU arbeitet 2026 an einem neuen regulatorischen Rahmen für die Zeit nach 2030. Gleichzeitig wurde im März 2026 ein verbindliches Klimaziel beschlossen: Bis 2040 sollen die Netto-Treibhausgasemissionen der EU um 90 % gegenüber 1990 sinken. 2035 liegt damit praktisch in der Mitte einer enormen Transformationsphase. Investitionen, die heute in Industrieanlagen, Energieversorgung oder Gebäudeinfrastruktur fließen, werden 2035 häufig noch lange nicht abgeschrieben sein. Unternehmen müssen deshalb bereits heute prüfen, ob ihre Investitionen zu einem Energiesystem passen, das zehn Jahre später erheblich stärker elektrifiziert und dekarbonisiert sein dürfte.
Für Konzerne wird Energie zur strategischen Infrastruktur
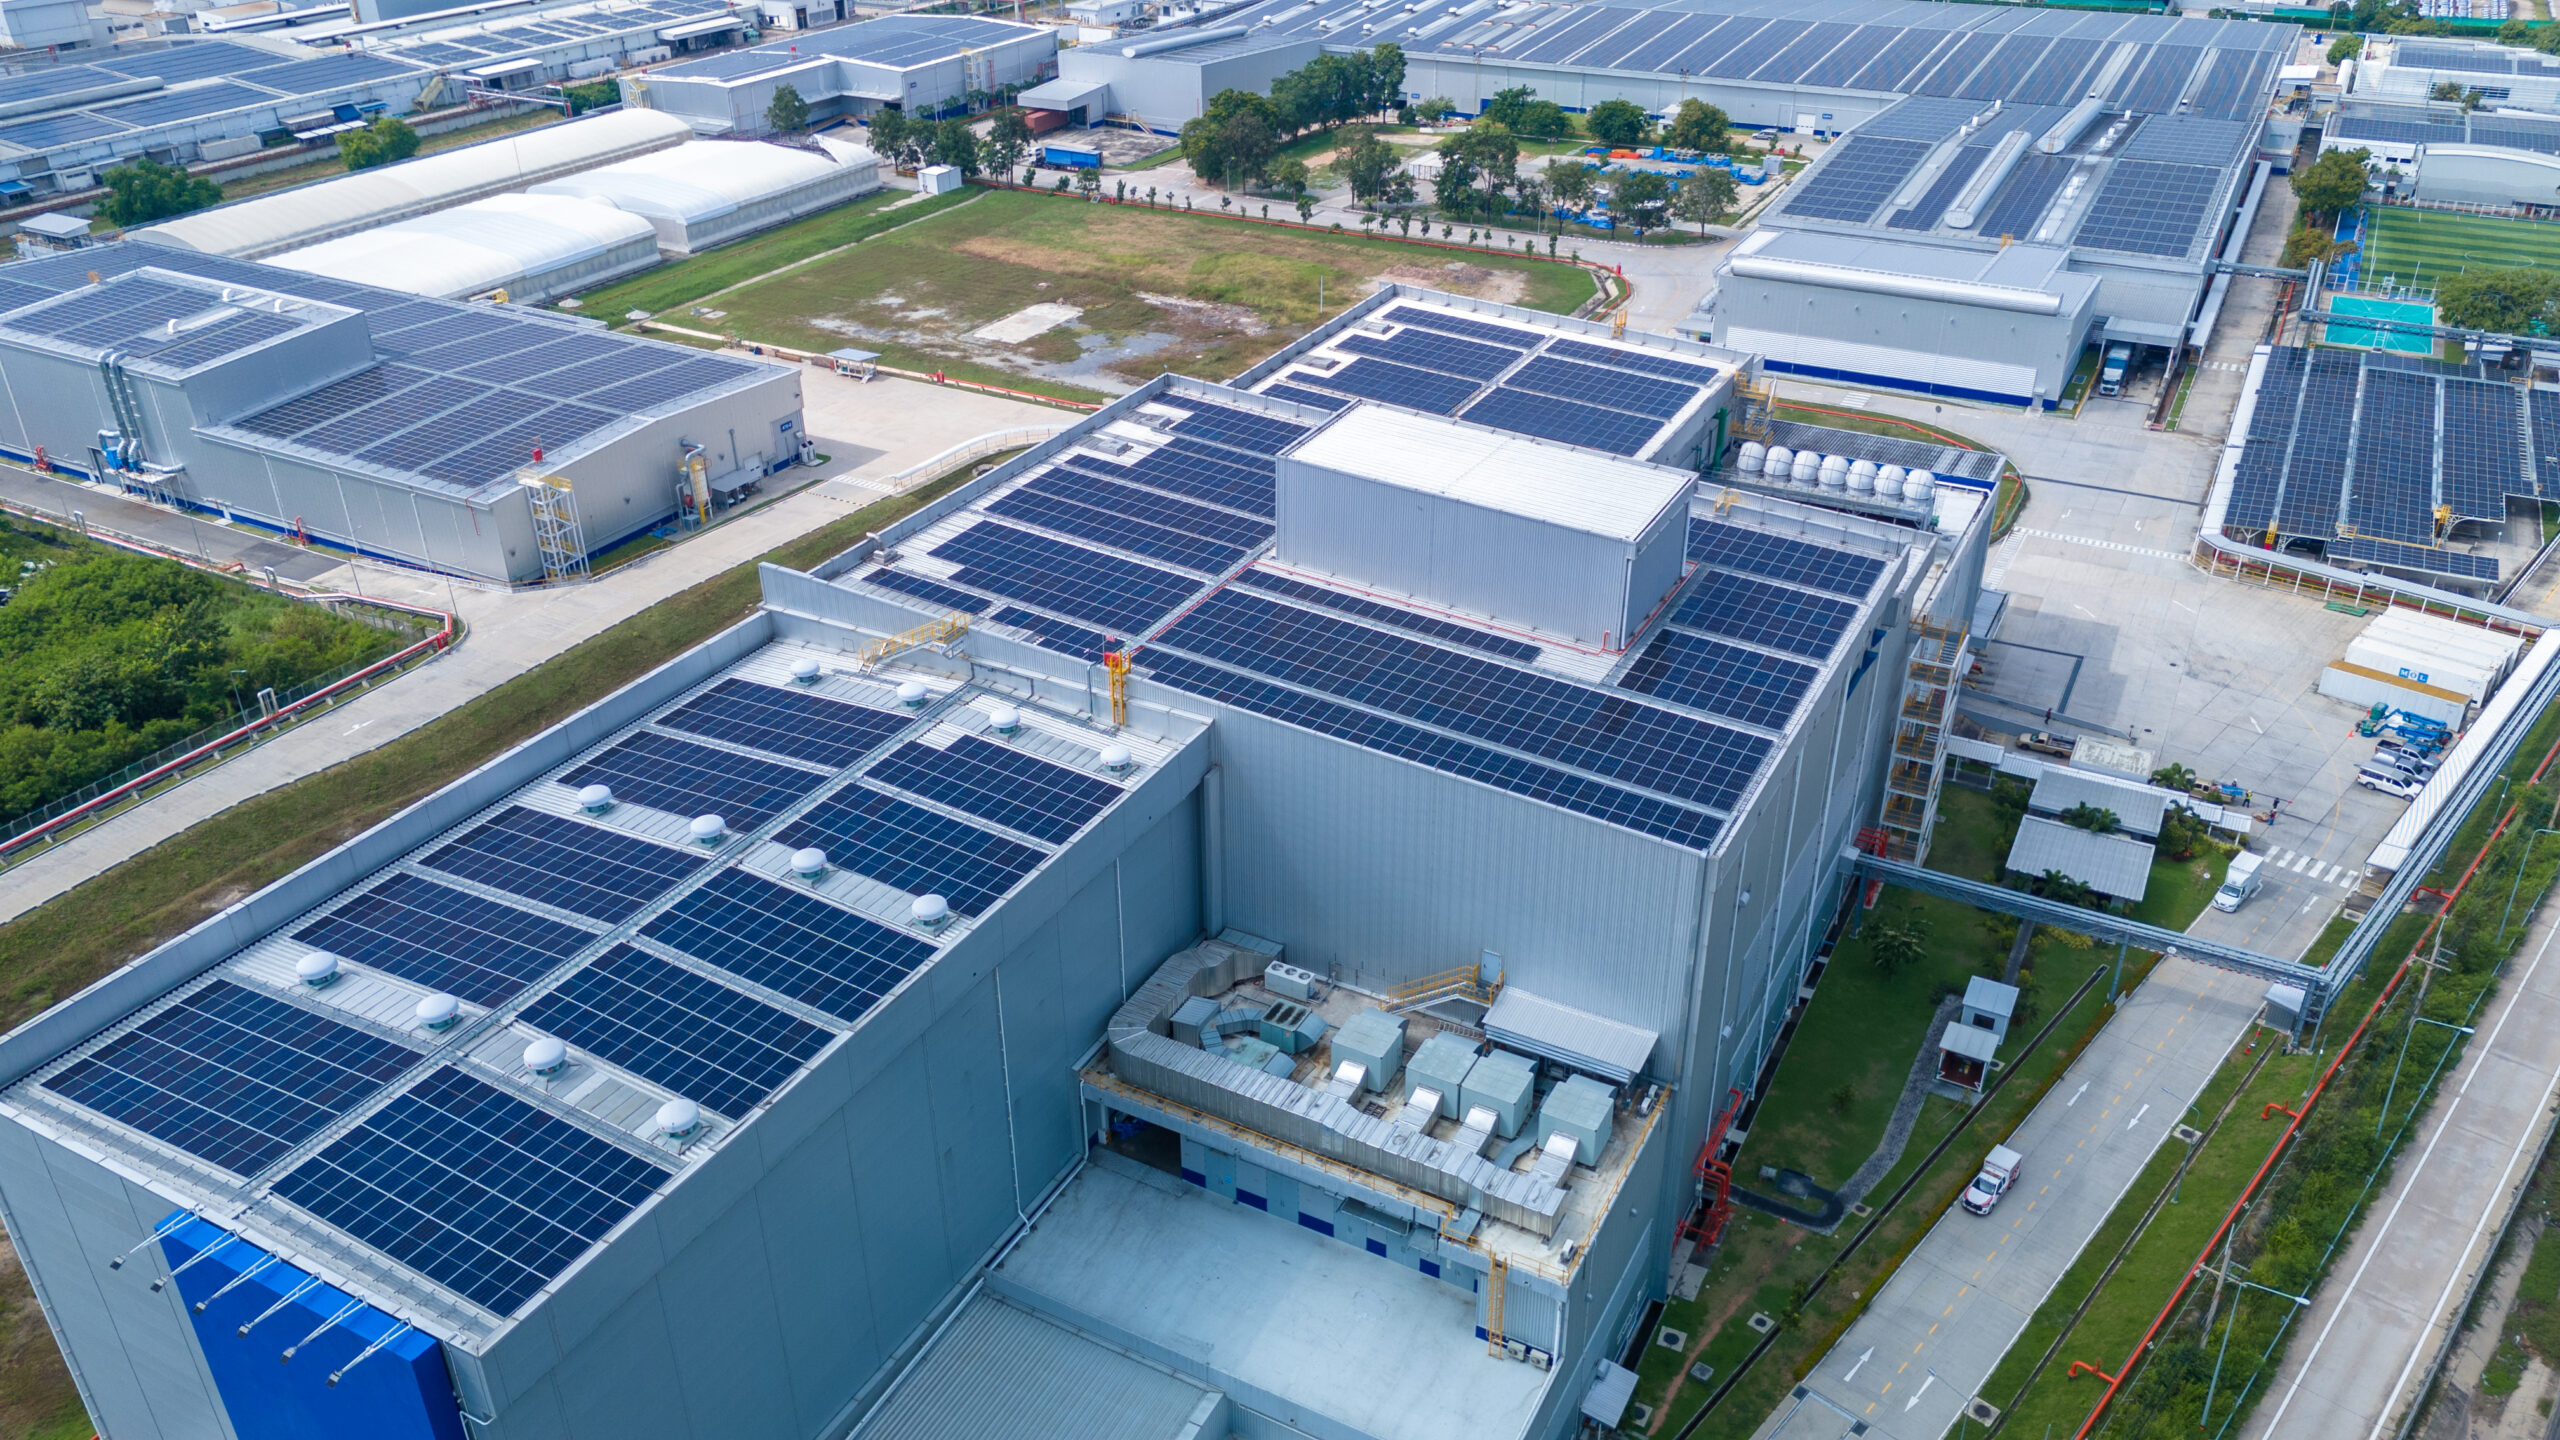
Große Unternehmen betrachten Energie zunehmend nicht mehr ausschließlich als Betriebskostenposition. Eine eigene PV-Anlage, ein Windprojekt, ein Batteriespeicher oder ein langfristiger Stromliefervertrag können mehrere Funktionen gleichzeitig erfüllen. Sie können Energiekosten planbarer machen, die Abhängigkeit von Marktpreisen reduzieren, Nachhaltigkeitsziele unterstützen und einen Teil der Energieversorgung langfristig absichern. Besonders interessant wird diese Entwicklung dort, wo große Flächen, hoher Stromverbrauch und lange Planungshorizonte zusammenkommen – beispielsweise in Industrie, Logistik, Rechenzentren oder größeren Immobilienportfolios. Ein Industriebetrieb mit mehreren Gigawattstunden Jahresverbrauch betrachtet eine PV-Anlage deshalb anders als ein Privathaushalt. Nicht die einzelne Kilowattstunde steht im Mittelpunkt, sondern die Frage, wie Energie langfristig in Produktions- und Investitionsentscheidungen eingebunden werden kann.
Europa hat gleichzeitig ein Wettbewerbsproblem
Der Ausbau allein garantiert allerdings noch keinen wirtschaftlichen Vorteil. Europa verfügt über starke Kompetenzen in Engineering, Anlagenintegration, Stromnetzen, Windenergie, Energieeffizienz und industriellen Anwendungen. Bei Teilen der Solar- und Batterie-Wertschöpfung bestehen dagegen erhebliche Abhängigkeiten von außereuropäischen Lieferketten. Genau deshalb verschiebt sich die europäische Energiepolitik zunehmend von reiner Dekarbonisierung hin zu einer Kombination aus Klimapolitik, Versorgungssicherheit und Industriepolitik. Für Unternehmen bedeutet das: Herkunft, Lieferfähigkeit, technische Standards und langfristige Verfügbarkeit von Komponenten werden Teil der strategischen Beschaffung.
Die nächste Herausforderung heißt Integration
Je höher der Anteil von Solar- und Windenergie wird, desto wichtiger wird die Frage, wann Energie produziert und wann sie benötigt wird. Die IEA erwartet, dass variable erneuerbare Energien wie Wind und Solar bis 2030 rund 46 % der Stromerzeugung in der EU erreichen könnten. Ein Energiesystem mit einem solchen Anteil benötigt deutlich mehr Flexibilität. Batteriespeicher, Netzausbau, flexible Industrieprozesse, intelligente Ladeinfrastruktur, Wärmespeicher und steuerbare Verbraucher werden deshalb Teil derselben Entwicklung. Die interessantesten Projekte der kommenden Jahre werden möglicherweise gar nicht mehr aus einer einzelnen Technologie bestehen. Sie werden Systeme kombinieren. Photovoltaik produziert Energie. Batteriespeicher verschieben sie. Energiemanagement entscheidet über ihren Einsatz. Flexible Verbraucher nutzen günstige Zeitfenster. Aus einzelnen Anlagen entstehen Energiesysteme.
Eine Chance für Unternehmen, die früh genug planen
Für europäische Konzerne liegt die Chance der Energiewende deshalb nicht allein im Erreichen regulatorischer Anforderungen. Die größere Chance besteht darin, Energie als Teil der eigenen Unternehmensstrategie zu betrachten. Wer Energiebedarf, Erzeugung, Speicher und zukünftige Elektrifizierung gemeinsam plant, kann Entscheidungen treffen, bevor steigende Netzanforderungen, Kapazitätsengpässe oder regulatorischer Druck dies erzwingen. 2030 ist dabei keine abstrakte Zukunft mehr. Viele der Anlagen, Produktionsstandorte und Energieprojekte, die 2030 relevant sein werden, befinden sich heute bereits in der Planung. Die entscheidende Frage für Unternehmen lautet daher nicht, ob Europas Energiesystem sich verändern wird. Sondern ob die eigene Infrastruktur darauf vorbereitet ist.